- Analyse & Modèles
- 29 septembre 2026
→ Catégorie : Expert ▲▲▲
Retrouvez cet article en vidéo
Écoutez aussi la version audio
Écoutez le podcast sur votre plateforme préférée
Afin d'affiner votre compréhension sur le sujet, nous vous invitons à poursuivre avec l'article qui suit :
Cet article a pour objectif d’expliquer comment sont calculés les prix des options de change.
Il est la continuité directe de nos articles sur les options (Les options vanilles, les tunnels d’options, les options barrières) et sur la volatilité et l’historique de la volatilité EURUSD.
Comprendre la formule de Black-Scholes et connaitre les intrants utilisés est fondamental pour tout utilisateur d’option.
Pourquoi Black-Scholes ?
Tout d’abord, nous avons choisi de centrer notre article sur la formule de Black-Scholes, mais il faut savoir qu’il existe d’autres formules de calcul. Il n’y a pas de formule absolue de valorisation. La finance est une science humaine, pas une science exacte. Les modèles sont constamment améliorés afin d’évaluer les risques au plus juste. Les banques peuvent d’ailleurs utiliser différents modèles en fonction du besoin, par exemple un modèle simple pour le pricing en continu et un modèle plus complexe pour la gestion du risque d’un portefeuille d’options.
Le modèle de Black-Scholes est le premier a avoir émergé en 1973. Son grand point fort est sa simplicité (relativement aux autres modèle) et le fait que tous ses paramètres soit observables, à l’exception de la volatilité implicite.
Il est destiné à valoriser des options sur actions, en se basant sur la valeur au comptant et l’absence de dividende.
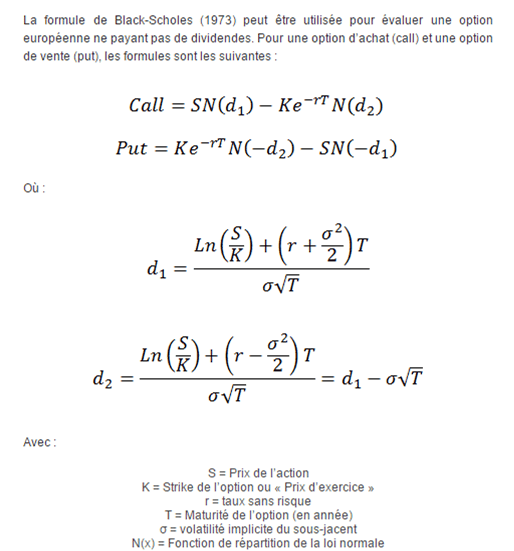
Source : [1]
La formule de Black-Scholes a été adaptée pour les options de change dans la formule de Garman–Kohlhagen en 1984.
Cette formule tient compte de 2 taux d’intérêt sans risque : rf, le taux d’intérêt rate de la devise foreign et rd, le taux d’intérêt rate de la devise domestic.
Comme précédemment expliqué à nos lecteurs, nous préférerons les termes de devise de prix pour la devise « étrangère» et devise de base pour la devise « domestique ». Ces termes sont éminemment moins subjectifs et leur utilisation réduit le risque opérationnel (la possibilité d’une erreur couteuse !).
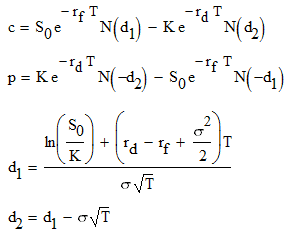
Source : [2]
Les hypothèses sont que les taux d’intérêts sont constants sur la période, qu’il n’y a pas d’opportunités d’arbitrage, pas de coûts de transaction, et enfin que les cours de change suivent une distribution log normale.
Application de la formule sur Excel
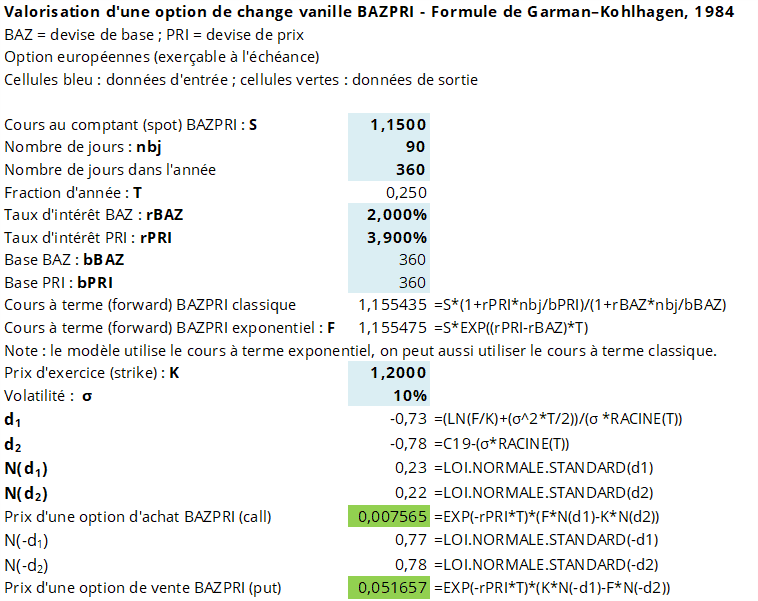
Nous présentons ci-après le calcul d’une option de change vanille européenne sur Excel. Les étapes du calcul et les formules Excel utilisées sont détaillées.
Le smile de volatilité implicite
D’après le modèle théorique, la volatilité implicite est constante quel que soit le prix d’exercice de l’option.
Hors ce n’est pas le cas, les options loin de la monnaie (dont le prix d’exercice est loin du strike) font peser plus de risque sur les vendeurs d’options c’est pourquoi la volatilité implicite est plus élevée.
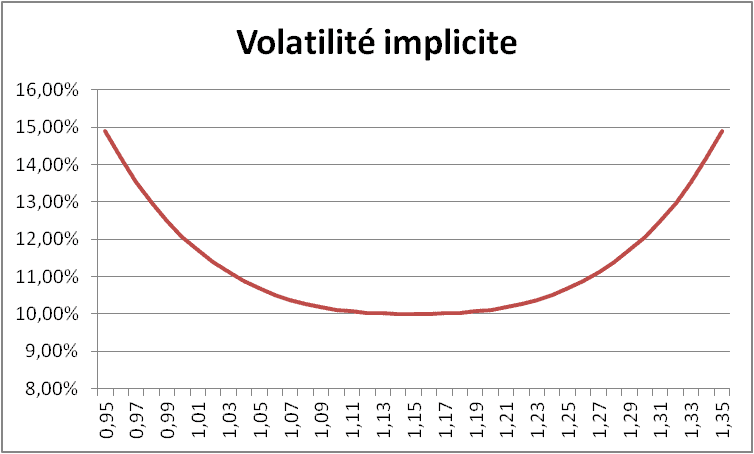
Le graphique suivant, à titre purement illustratif et construit avec des données fictives, utilise une volatilité implicite à 10% pour un prix d’exercice à la monnaie (spot = 1,15) qui augmente si le prix d’exercice s’éloigne du spot.
Le graphique ayant une forme de sourire, on l’appel le smile.
Source : exemple fictif créé par l’auteur
Pour approfondir
Il existe de nombreuses critiques et améliorations possible du modèle de Black-Scholes. La plus évidente concerne le smile, au sujet de laquelle nous conseillons la lecture de la remarquable interview de Bruno Dupire : « Le problème de la finance n’est pas de calculer… » (source [3]).
Un article de critique de la formule extrêmement connu est celui de Haug et Taleb (source [4]).
De manière générale, la loi normale sous estime la probabilité d’événements extrêmes. Donc, dans le cas d’une crise qui provoque de forts mouvements de prix inattendus, les vendeurs d’options s’exposent à des pertes importantes.
[2] https://investexcel.net/garman-kohlhagen-model/
[3] https://mobile.next-finance.net/Bruno-Dupire-Le-probleme-de-la
[4] Why We Have Never Used the Black-Scholes-Merton Option Pricing Formula, Espen Gaarder Haug & Nassim Nicholas Taleb, janvier 2008 (4ème version)